新内幕交易司法解释要点解读
近期,中国资本市场学会与上海市第一中级人民法院在中国证券博物馆共同举办“知刑讲堂”学术活动,邀请最高人民法院刑三庭审判长王尚明作“新内幕交易司法解释解读”专题讲座,上海市高级人民法院、上海市人民检察院、上海市公安局、上海证监局、上海证券交易所等单位相关人员参加。
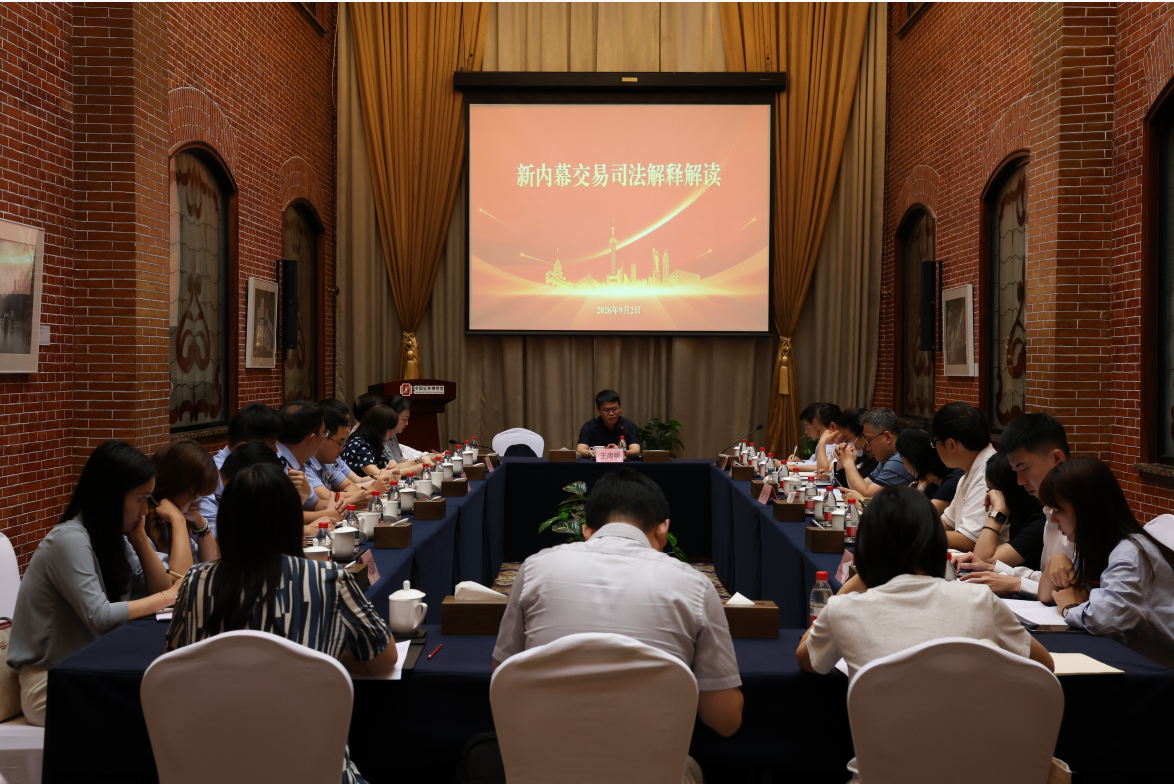
王尚明审判长详细介绍了“两高”《关于修改(最高人民法院、最高人民检察院关于办理内幕交易、泄露内幕信息刑事案件具体应用法律若干问题的解释〉的决定》的起草背景和起草思路,并对主要修改条文进行了重点解读:
关于进一步完善内幕交易阻却事由的认定,一是依法打击以“收购”为名的内幕交易。新增限定条件“交易行为明显不符合收购目的,且无正当理由的除外”,把以收购为名、实则利用“暗仓”从事内幕交易的行为排除在阻却事由之外。二是强调预定交易的真实性和合法性。将“事先”进一步明确为“内幕信息形成之前或者知悉、获取内幕信息之前”,要求预定交易既具备交易方式、数量、价格、时间等真实内容要素,又须符合相关证券管理法律规定,虚假或非法预定交易不得作为出罪事由。三是强调“披露”的公开性。“被他人披露”是指强制披露信息以外的其他人在国务院证券监管机构指定的报刊、媒体以外的报刊、媒体披露相关信息。上市公司高管在董事会等特定范围内透露内幕信息,不应理解为“披露”。
关于适度延长关键主体所涉内幕信息敏感期,本次修改在《原司法解释》第五条中新增第四款,规定“控股股东、实际控制人或者相关决策人员向关系密切人员透露形成内幕信息初步意向的时间,或者根据该初步意向进行相关交易的时间,应当视为动议的初始时间”,将关键主体所涉内幕信息敏感期适度延长,杜绝其利用时间差进行内幕交易或者泄露内幕信息,体现了对核心决策人员从事内幕交易违法犯罪从严惩处的态度,有助于强化源头治理。
关于上调“情节严重”入罪标准,本次修改与2022年4月6日最高人民检察院、公安部《关于公安机关管辖的刑事案件立案追诉标准的规定(二)》保持一致,将入罪标准提升为成交额200万元、获利或避免损失50万元,有利于行政处罚与刑事制裁的合理衔接,构建立体化追责体系。同时沿用“情节+数额”的定罪标准,进一步突出惩治重点,落实“零容忍”要求。
最近更新:
- 2026-08-27 【9.14截稿】2026年中国资本市场学术年会征文通知
- 2026-10-15 新内幕交易司法解释要点解读
- 2026-09-29 中国资本市场学会召开“资本市场服务上海国际金融中心建设”课题开题会
- 2026-09-24 中国资本市场学会市场微观结构专业委员会工作会议顺利召开
- 2026-09-24 「重点研究基地」“资本市场制度的包容性和适应性”课题组召开工作推进会