双循环背景下期货市场对外开放与全球产业链协同发展—基于原油期货的功能发挥相关分析
摘要:期货市场高水平对外开放既是高质量发展的内在要求,也是体现我国特色现代期货市场建设的路径选择。在“以国内大循环为主体、国内国际双循环相互促进”的新发展格局下,期货市场对外开放是推动国内企业产业链与全球市场协同发展的重要举措之一。本文以原油期货为例,研究期货市场对外开放及重大事件对INE原油期货价格的功能发挥影响机制。研究结果显示,INE原油期货已成为与国际基准“协同定价”的重要力量;INE原油期货具有应对极端风险的缓冲作用;INE原油期货价格影响力呈现一定的区域适配性。基于上述结论,本文从持续推进期货市场对外开放、加强国际化监管协作、服务重点产业链发展等方面提出意见建议,促进期货市场更好地服务国内产业链协同发展,更好的服务国内国际双循环新发展格局。
一、引言
在“双循环”新发展格局下,我国作为全球最大的大宗商品进口国,长期面临“贸易大国、定价弱势”的结构性困境,国内企业在国际贸易中多为价格被动接受方,一定程度上制约了产业链供应链安全与稳定。在此背景下,期货市场逐步扩大对外开放,通过引入国际投资者等方式推动国内产业链企业参与期货套保,提高产业链韧性,与全球市场更好对接融合,逐步提升“中国价格”的全球影响力,形成反映亚太供需的国际定价基准,进而增强我国在国际循环中的资源配置能力。就实践层面看,期货市场对外开放的作用主要有两方面:其一,国际投资者的进入有助于增加市场流动性与定价效率,改善市场交易结构,提高我国期货市场的国际竞争力;其二,对外开放有助于推动制度环境优化,强化期货市场的价格发现与风险对冲功能,为国内企业提供更精准的定价参考和更高效的套期保值工具,从而稳定企业经营与投资预期,夯实国内大循环的产业基础。
我国期货市场国际化以2018年原油期货上市并同步引入境外投资者为起点,目前已有37个期货品种实现国际化。国际化的推进大体沿三条路径展开:一是按品种逐步引入境外交易者;二是允许境外投资者经QFII和RQFII渠道参与期货品种;三是通过上市双合约便利境外投资者参与。随着参与者结构不断优化,境外交易者日均成交占比已超过两成、持仓占比接近四成,跨国石油公司、国际投行、资产管理公司等机构陆续参与我国期货市场,与境内法人客户共同构成多元交易生态,市场定价的公允性逐步提高。
上述实践表明,期货市场对外开放对提升定价能力和服务实体经济具有重要作用,相关研究也分别证实了期货市场开放次序的合理性以及期货价格定价效率的提升。但现有学术研究鲜有将二者置于双循环与对外开放的背景下进行联动探究,期货定价效率向产业链延伸的分析较为匮乏。基于此,本文以原油期货为研究对象,围绕期货市场对外开放与产业链参与期货定价功能发挥的核心议题,厘清期货市场开放影响产业链定价的传导路径,结合国际重要事件对INE原油期货价格的冲击效应,进一步探究原油期货价格功能发挥的情况,评估期货市场对外开放的成效,为深化期货市场制度型开放、提升我国在全球产业链中的资源配置能力提供参考与借鉴。
二、文献综述
目前国内外学者对于期货市场定价功能的发挥评估主要是以下三类方法:一是格兰杰因果模型,该方法通过检验期货价格变动之间的因果关系和领先滞后关系来判定期货价格的价格发现能力。二是价格信息溢出模型,该方法主要是依据期货价格信息流动的方向来判断期货价格的引导作用,借助多元GARCH、DCC-GARCH等模型来研究期货价格之间的动态联动关系与信息溢出特征。三是信息份额模型(information shares,IS),该方法通过计算信息份额的占比来衡量期货价格对商品市场价格的影响程度。近年来,有不少学者在静态IS模型的基础上进行创新拓展,如采用滚动窗口的方式估计信息份额。整体而言,IS模型在期货定价能力的评估方面已经发展得较为成熟。
三、双循环背景下期货市场对外开放现状
(一)期货市场对外开放进程
2001年,《国有企业境外期货套期保值业务管理办法》出台,26家国有企业获准赴境外市场开展套期保值业务。2006年,内地与香港就CEPA(《内地与香港关于建立更紧密经贸关系的安排》)第三阶段达成协议,随着期货公司境外子公司的发展,期货市场国际化向前推进。2008年全球金融危机爆发后,市场各主体对风险管理和期货市场国际化的重要性有了更深认识,相关研究也开始把期货市场国际化与服务跨境贸易、提升国际定价影响力结合起来。
2018年,原油期货作为首个特定品种在上海国际能源交易中心挂牌上市,期货市场对外开放明显提速。此后,铁矿石、PTA等多个国际化品种相继上市并引入境外投资者。2020年,中国人民银行会同国家外汇管理局发布《境外机构投资者境内证券期货投资资金管理规定》,正式允许QFII和RQFII参与境内期货投资,境内期货市场国际化由此再进一步。
2022年,《中华人民共和国期货和衍生品法》发布实施,围绕期货交易所跨境业务合作、外资机构准入、境外客户管理等开放关键领域,配套制度安排逐步完善,为双向开放提供了法治化、规范化的制度保障,期货市场开放的力度和速度进一步提升。
2024年,证监会等部门联合发布《关于加强监管防范风险促进期货市场高质量发展的意见》,提出有序推动符合条件的商品期货期权品种纳入对外开放范围,允许合格境外投资者参与更多商品期货期权品种交易,期货市场高水平制度型开放将持续扩大。
(二)期货市场特定品种开放情况
目前,期货市场对外开放的广度和深度都在持续拓展。从特定品种来看,2018年3月26日原油期货成为我国首个对外开放的期货品种,如今已有37个境内特定品种引入境外交易者,覆盖能源、金属、化工、农产品等多个领域,集装箱运价指数期货的上市还实现了服务类品种开放的突破。从参与情况看,境外交易者在国际铜、20号胶等多个品种上的成交量占比超过10%,在原油、棕榈油等多个品种上的持仓量占比超过10%。境外交易者已成为相关品种的重要参与者。
(三)原油期货市场概况
原油期货自2018年上市至今,整体运行情况良好。2025年上海原油期货日均成交16.00万手(单边,下同),较上年同期增长0.41%,其中6月24日单日成交量达到64.53万手,创下单日成交量历史新高纪录。持仓量方面,2025年上海原油期货日均持仓为6.64万手,同比上升27.26%,最高持仓量达9.01万手,创下2023年3月以来的新高。
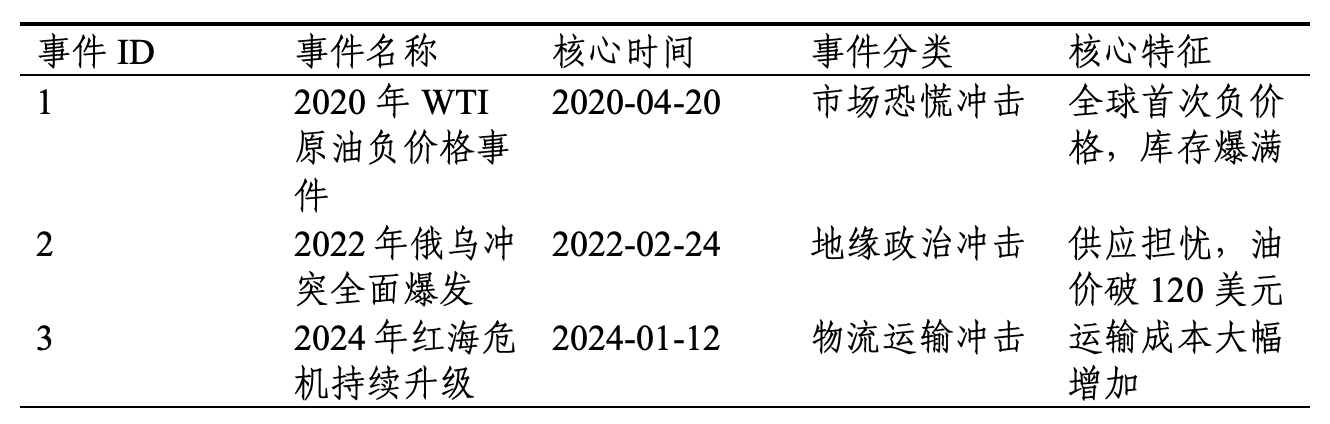
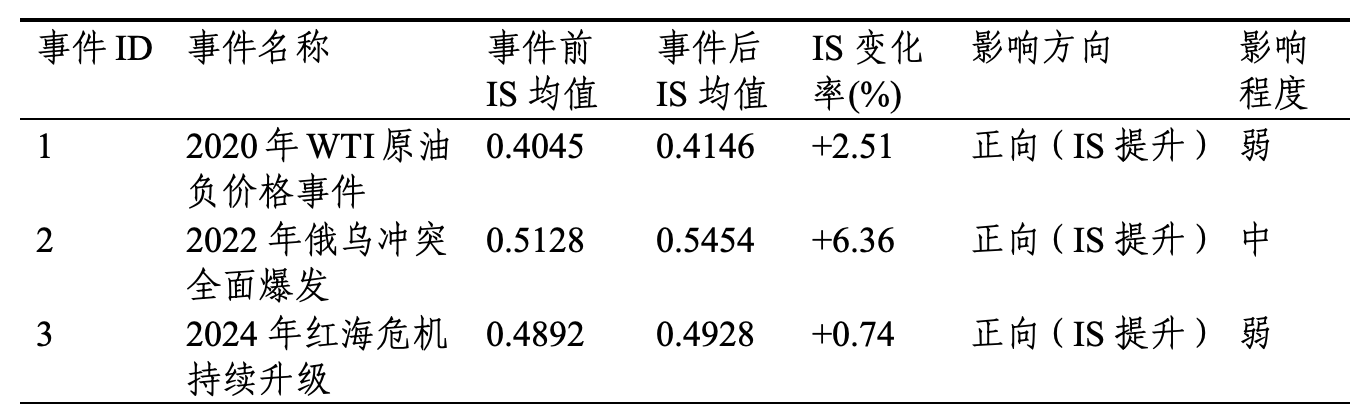
本文选取了2018—2025年间对原油市场冲击较大的三个重要事件,采用事件前后各半年的窗口(即180天滚动窗口)进行对比分析,分别分析“前半年”(核心时间-180天至-1天)和“后半年”(核心时间至+180天)两个区间窗口。量化指标设定如下:一是均值变化率,即(事件后IS均值-事件前IS均值)/事件前IS均值×100%;二是影响程度分级,当|变化率|≥10%时为强影响,<5%为弱影响,处于两者之间则为中影响。
本文选取的重要事件见表1。
表1 重要冲击事件
通过对表2重要事件冲击前后信息份额的对比分析,上述事件后窗口的IS均值普遍高于前窗口,其中供应冲击的IS降幅最为明显,对INE原油期货IS的影响也最大。从影响变化率的分布来看,样本中并未出现"强影响"事件(|变化率|≥10%),这在一定程度上说明INE原油期货对极端事件具备相应的抗风险能力。从波动情况看,所有事件后窗口的IS波动均大于前窗口,反映出重大冲击确实推高了市场的不确定性;其中2022年俄乌冲突期间,地缘冲突明显提高了INE作为区域基准的参考价值。具体影响结果如下:
表2 事件冲击带来的影响程度
四、研究结论
(一)国际定价地位已从"跟随者"转为"协同者"
INE原油期货相对于迪拜原油现货价格的平均信息份额已突破50%,这表明上海原油期货的定价功能逐步提高,已不再是2018年上市时"被动跟随"迪拜现货的角色,而是成长为能够与国际基准"协同定价"的区域性重要力量。
(二)INE原油期货定价能力逐步呈现区域适配性
地缘政治冲击如俄乌冲突推动INE原油期货的IS平均提升了6.36%,这一结果表明INE原油期货的区域适配性,INE原油期货的定价功能更多是由区域性的供需匹配度、国际参与度等质量层面的因素所驱动的。INE原油期货已逐步成为亚太区域交易者参考的核心定价依据。
(三)INE原油期货具备应对极端风险的缓冲作用
在2020年WTI负价格事件中,INE期货表现出独特的风险缓冲功能——当国际市场陷入混乱之际,其信息份额反而逆势回升,定价的有效性与公允性成为部分交易者的“避险定价基准”;不过需要看到的是,上海原油期货波动增幅也相对较大,这说明INE期货在极端环境下的“抗风险性”仍需进一步提升。
五、政策建议
(一)期货市场对外开放:聚焦服务国内国际双循环与国际化,强化定价与风险规避的功能发挥
目前我国期货市场应进一步完善能源期货产品体系,加快推出LNG等关系国计民生的期货品种,提升国际化程度与优化市场参与者结构,继续拓宽境外交易者的参与渠道,优化跨境交易和交割机制,强化期货定价与风险管理功能,稳步提升INE原油期货的国际认可度,缓解极端波动下对我国能源产业链上下游造成的冲击,从而更好地满足我国企业在国际能源贸易中日渐增长的风险规避需求,有效服务中国企业深度参与全球原油定价体系的构建,助力上海原油期货成长为亚太地区的原油定价基准。
(二)监管协同机制:建立与高水平开放相适应的跨境风险监测与监管协作机制
为进一步促进原油期货市场定价功能的发挥、有效应对极端风险的冲击,期货市场监管部门应健全各类风险场景下的风险动态监测与跨境、跨部门监管协作机制,强化对资金流向等核心变量的监测,及时预警市场运行中的异常信息,维护市场的良性运行。与此同时,期货市场监管部门还应加强投资者宣贯教育,引导各类市场主体理性交易,遏制过度投机行为,规范市场秩序,为产业链企业参与期货市场提供稳定的定价环境。
(三)服务国内外重点产业链企业:构建多元化定价与对冲策略
参与套期保值的产业链企业应当结合自身的生产经营实际,建立起分类适配的多元化风险对冲机制,尽可能减少极端波动给经营带来的风险。对于以亚太市场为主要消费地的企业,可适当提高INE原油期货的对冲配置比例,以此锁定原油销售成本,规避区域价差风险;而在极端市场阶段,可构建多市场跨期对冲组合,通过INE原油与WTI等期货之间的跨市场操作,来分散单一市场的极端波动风险,从而保障企业经营效益的稳定。